ANZEIGE
Ab dem 1. Januar 2027 gibt es jedes Jahr bis zu 540 Euro vom Staat geschenkt. Der Haken? Sie müssen sich jetzt ein paar Minuten mit den Möglichkeiten der neuen Altersvorsorge beschäftigen. Die wichtigsten Informationen auf einen Blick.
Für viele Menschen dürfte die gesetzliche Rente allein später nicht ausreichen, um den gewohnten Lebensstandard zu halten. Das weiß auch der Staat. Deshalb gibt es ab 2027 mehr Unterstützung für alle, die zusätzlich privat für das Alter vorsorgen.
Vor allem das Sparen mit Fonds und ETFs soll attraktiver werden. In Ländern wie Schweden wird ein Teil der Altersvorsorge schon seit Langem am Aktienmarkt angelegt. Das regelmäßig zurückgelegte Geld hat so über viele Jahre die Chance, an Wert zu gewinnen.
Die neue Förderung soll vor allem Menschen erreichen, die bislang wenig oder gar nicht privat fürs Alter vorsorgen konnten. Gerade bei kleineren und mittleren Einkommen, Familien und jüngeren Sparern soll der Staat künftig stärker unterstützen.
„Wer fürs Alter vorsorgen möchte, braucht vor allem einen einfachen Einstieg und eine spürbare Unterstützung beim Vermögensaufbau“, sagt Markus Dötsch, Vorsorgeexperte bei den DEVK Versicherungen. „Die neuen Regeln sollen möglichst vielen Menschen den Einstieg erleichtern.“
Dazu gehört auch, dass es unterschiedliche Wege geben soll: von einfachen und kostengünstigen Produkten bis zu flexibleren Anlagen mit deutlich mehr Gestaltungsmöglichkeiten. Wer mehr Sicherheit möchte, entscheidet sich für Angebote mit Garantieelementen. So soll für unterschiedliche Bedürfnisse eine passende Form der geförderten Altersvorsorge dabei sein.
Wer 150 Euro im Monat selbst einzahlt, kann die maximale Grundzulage von 540 Euro erhalten.
Die Förderung kann sich sehen lassen: Schon die ersten 30 Euro, die monatlich eingezahlt werden, bezuschusst der Staat besonders stark. Auf jeden eigenen Euro kommen 50 Cent dazu. Wer mehr zurücklegt, erhält für die weiteren Beiträge ebenfalls einen Zuschuss. Bei 150 Euro Eigenbeitrag im Monat ist die maximale Grundzulage erreicht. Sie entspricht rechnerisch 45 Euro Zuschuss pro Monat oder 540 Euro im Jahr.
Wer weniger einzahlen kann oder möchte, profitiert also trotzdem von der Förderung. Der Förderrechner der DEVK zeigt mit wenigen Angaben, wie viel Unterstützung im persönlichen Fall möglich ist. Wer bereits einen Riester-Vertrag hat, kann dort außerdem die bisherige mit der neuen Förderung vergleichen.
Die neue staatlich geförderte Altersvorsorge soll ab dem 1. Januar 2027 starten. Wer die Förderung nutzen möchte, kann dabei zwischen unterschiedlichen Produktarten wählen. Sie unterscheiden sich vor allem darin, wie stark Sicherheit oder Renditechancen im Vordergrund stehen.
Beim Standarddepot ist die Auswahl bereits vorgegeben. Wer mehr selbst bestimmen möchte, kann im Altersvorsorgedepot aus einer großen Bandbreite an Fonds und ETFs wählen. Daneben soll es auch geförderte Garantieprodukte geben, bei denen 80 oder 100 Prozent des eingezahlten Geldes abgesichert sind.
Keine Lust auf Details? Im Standarddepot sind die ETFs bereits vorausgewählt.
Mehr Möglichkeiten bei der Geldanlage: ETFs und Fonds müssen selbst gewählt werden.
Zum Rentenstart sind 80 bzw. 100 Prozent der eingezahlten Beiträge und Zulagen garantiert.
Das Standarddepot richtet sich an Sparer, die die Auswahl der Geldanlage nicht selbst übernehmen möchten. Die Anlage ist bereits vorkonfiguriert. Für das Standardprodukt gelten zudem klare Kostenvorgaben; die DEVK will nach eigenen Angaben deutlich unter der vorgesehenen Obergrenze von einem Prozent pro Jahr bleiben.
Die neue Förderung funktioniert auch mit kleinen Sparbeträgen. Besonders stark werden die ersten 30 Euro gefördert:
Wer weniger einzahlt, geht also nicht leer aus. Die 150 Euro sind nur der Betrag, mit dem die maximale Grundzulage ausgeschöpft wird.
ETFs sind für Privatanleger noch vergleichsweise jung. In Deutschland werden sie erst seit dem Jahr 2000 an der Börse gehandelt und erfreuen sich seitdem immer weiter steigender Beliebtheit. Ihr Vorteil: Statt mit Aktien immer nur auf ein Unternehmen zu setzen, verteilen ETFs das eingezahlte Geld auf eine Vielzahl von Unternehmen. Solche Exchange Traded Funds gibt es zu unterschiedlichsten Themen und Schwerpunkten.
Zu den beliebtesten ETFs gehören solche, die auf dem MSCI-World-Index basieren. Er bündelt große und mittelgroße Unternehmen aus 23 Industrieländern. Insgesamt sind derzeit rund 1.250 Firmen vertreten – darunter Nvidia, Apple, Microsoft und Amazon. Weil das Geld auf viele Unternehmen verteilt ist, fällt es deutlich weniger ins Gewicht, wenn eine einzelne Aktie schwächelt.
Quelle / Berechnung: Historische Wertentwicklung des iShares Core MSCI World UCITS ETF (Acc), ISIN IE00B4L5Y983. Modellrechnung mit monatlich 150 Euro von Oktober 2016 bis September 2026. Insgesamt wurden 18.000 Euro eingezahlt. Steuern und Kosten sind nicht berücksichtigt. Vergangene Wertentwicklungen sind keine Garantie für die Zukunft.
Zumindest in den vergangenen zehn Jahren entwickelte sich ein regelmäßiges Investment in einen MSCI-World-ETF sehr positiv. Wer seit Oktober 2016 jeden Monat 150 Euro investierte, zahlte bis Ende September 2026 insgesamt 18.000 Euro ein. Die historische Modellrechnung ergibt daraus einen Depotwert von rund 36.285 Euro.
Was das Diagramm noch nicht zeigt, ist die staatliche Förderung des geplanten Altersvorsorgedepots. Bei 150 Euro Eigenbeitrag im Monat beziehungsweise 1.800 Euro im Jahr wird die maximale Grundzulage von 540 Euro jährlich erreicht. Über zehn Jahre kämen so weitere 5.400 Euro vom Staat hinzu. Auch dieses Geld könnte mit angelegt werden und an der Wertentwicklung teilnehmen.
Ja. Familien können zusätzlich zur Grundzulage eine Kinderzulage von bis zu 300 Euro pro Jahr und Kind bekommen. Dafür legt der Staat auf jeden selbst eingezahlten Euro bis 300 Euro noch einmal einen Euro drauf. Die Kinderzulage erhält ein Elternteil für Kinder, für die Kindergeld gezahlt wird.
Das kann die Förderung deutlich erhöhen: Wer 1.800 Euro im Jahr einzahlt, erreicht die maximale Grundzulage von 540 Euro. Mit einem Kind sind damit insgesamt bis zu 840 Euro staatliche Zulage im Jahr möglich, mit zwei Kindern bis zu 1.140 Euro.
Ja. Neben den staatlichen Zulagen kann noch ein zusätzlicher Steuervorteil dazukommen. Eigene Einzahlungen von bis zu 1.800 Euro im Jahr sowie die Zulagen können steuerlich berücksichtigt werden. Das Finanzamt prüft automatisch, ob dadurch eine höhere Steuerersparnis entsteht als durch die bereits erhaltene Zulage. Ist das der Fall, wird die Differenz zusätzlich berücksichtigt.
Auch während des Sparens gibt es einen Vorteil: Gewinne und Erträge im Vertrag werden nicht jedes Jahr versteuert. Das Geld kann also weiter für Sie arbeiten, ohne dass zwischendurch Abgeltungsteuer anfällt. Ganz steuerfrei ist die Altersvorsorge aber nicht. Auszahlungen aus geförderten Beiträgen und Zulagen werden später im Ruhestand mit dem persönlichen Einkommensteuersatz versteuert. Dieser ist jedoch bei Rentnern in der Regel deutlich geringer als im Erwerbsleben.
Nicht automatisch. Wer bereits einen Riester-Vertrag hat, muss erst einmal nichts tun. Bestehende Verträge können auch nach 2026 mit der bisherigen Förderung weiterlaufen. Neue Verträge nach dem alten Riester-Modell gibt es ab 2027 dagegen nicht mehr.
Die neue Förderung funktioniert etwas anders. Bei Riester beträgt die Grundzulage bislang höchstens 175 Euro im Jahr. Wie viel Sie für die volle Förderung selbst einzahlen müssen, hängt unter anderem vom Einkommen ab. Im neuen System richtet sich die Grundzulage direkt nach dem eigenen Beitrag und kann bis zu 540 Euro im Jahr erreichen. Ein weiterer Unterschied liegt im Garantiezins: Alte Verträge garantieren eine Verzinsung des Kapitals von bis zu 3,25 Prozent. Die neuen Garantieprodukte haben meist einen Rechnungszins von 1 Prozent.
Einen alten Riester-Vertrag sollte man deshalb nicht vorschnell kündigen. Er kann weiterlaufen, auf die neue Förderung umgestellt oder in ein neues Vorsorgeprodukt übertragen werden. Bereits erhaltene Zulagen müssen bei einem Wechsel nicht zurückgezahlt werden. Allerdings können neue Kosten entstehen. Auch eine Beitragsfreistellung ist möglich. Dann bleibt das bisher angesparte Riester-Kapital bestehen, während künftig in ein neues Produkt eingezahlt wird.
Riester und ein neues gefördertes Vorsorgeprodukt können sogar parallel laufen. Wer ein neues Produkt abschließt, fällt allerdings auch mit dem alten Riester-Vertrag unter die neue Fördersystematik. Das bereits angesparte Kapital und die bisherigen Vertragsbedingungen bleiben bestehen. Die staatlichen Zulagen werden dann innerhalb der Fördergrenzen auf die Verträge verteilt. Mit einem Zulagenrechner lässt sich prüfen, welche Variante im Einzelfall günstiger ist. Gerade bei älteren Riester-Verträgen lohnt sich außerdem ein Blick auf Garantien, Kosten und bereits vereinbarte Konditionen. Schauen Sie am besten gemeinsam mit einem Experten auf Ihre individuelle Situation.
Zum Rentenstart können Sie sich zunächst bis zu 30 Prozent des angesparten Kapitals auf einmal auszahlen lassen. Diese Einmalzahlung wird mit dem persönlichen Einkommensteuersatz versteuert. Für den Rest gibt es zwei Wege: Bei einer lebenslangen Rente fließt jeden Monat Geld – bis ans Lebensende. Alternativ können Sie einen Auszahlplan wählen. Dann fällt die monatliche Zahlung meist höher aus, endet aber nach der vereinbarten Laufzeit. Der Auszahlplan muss mindestens bis zum vollendeten 85. Lebensjahr laufen, kann aber auch länger dauern. Die laufenden Auszahlungen sind ebenfalls steuerpflichtig.
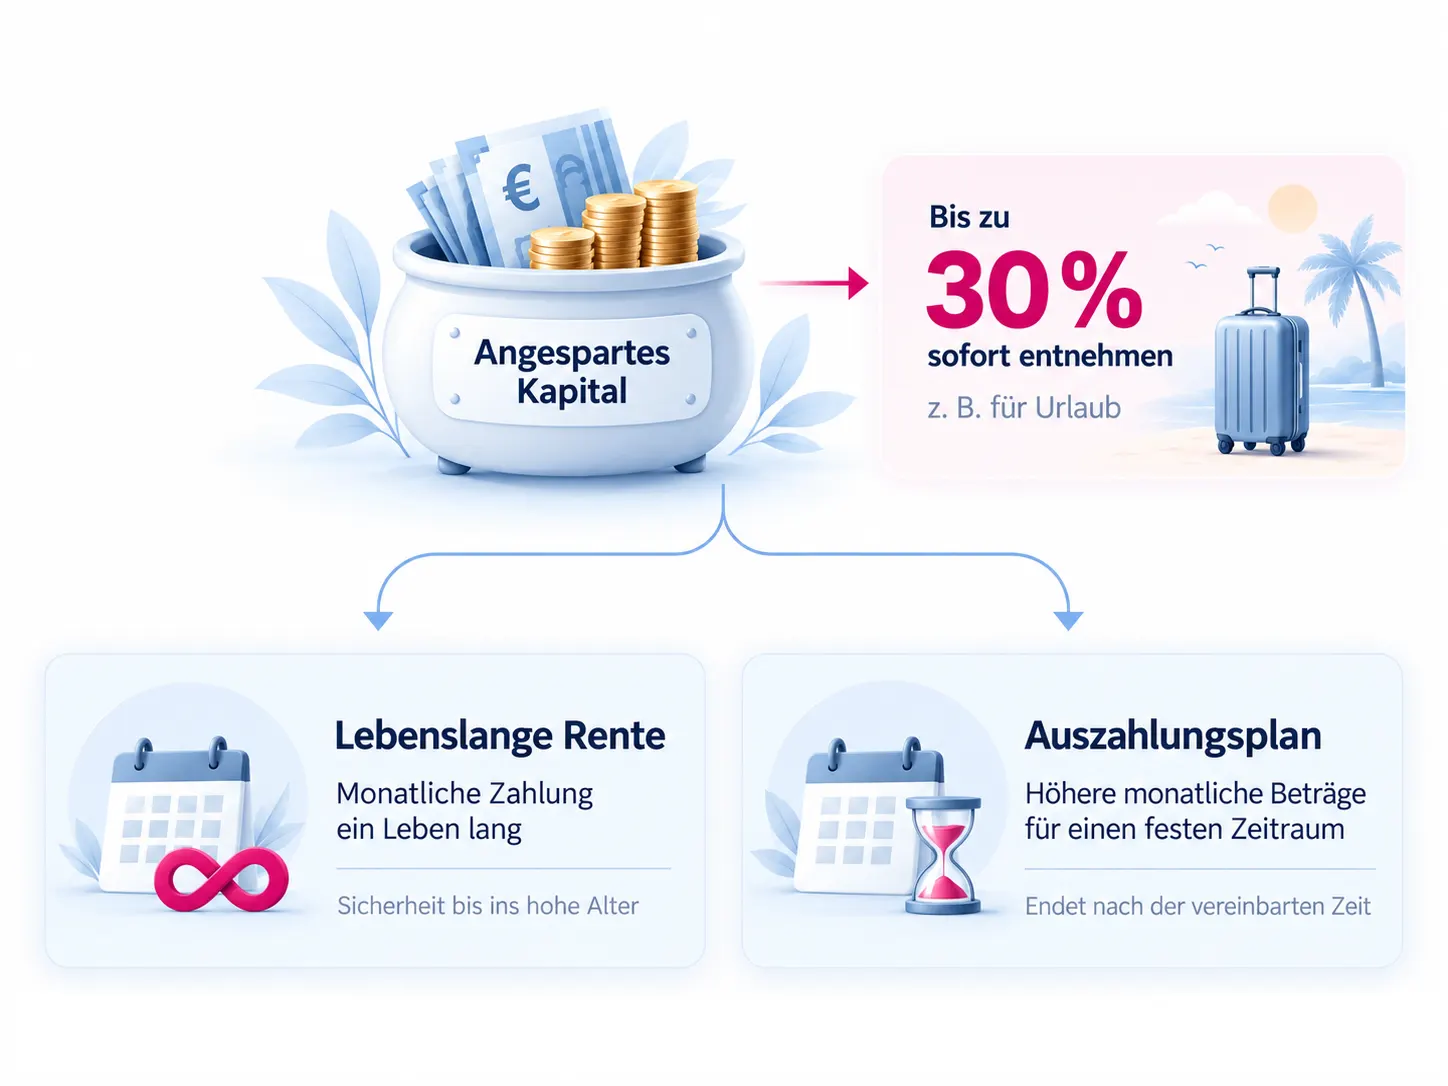
Welche Variante am Ende mehr auszahlt, lässt sich nicht pauschal an einem bestimmten Alter festmachen. Dafür kommt es auf die konkrete Höhe der Monatsrente und des Auszahlplans an. Der entscheidende Unterschied ist einfacher: Beim Auszahlplan kennen Sie das Ende. Bei der lebenslangen Rente nicht. Bleibt beim Auszahlplan am Ende noch Kapital übrig, kann dieses grundsätzlich vererbt werden. Bei einer lebenslangen Rente hängt eine mögliche Vererbung dagegen von der konkreten Vertragsgestaltung ab.
Für die Altersvorsorge gibt es nicht nur einen Weg. Was sinnvoll ist, hängt von der eigenen Lebenssituation ab. Angestellte profitieren häufig von Angeboten über den Arbeitgeber, Selbstständige eher von steuerlich begünstigten Modellen. Wer flexibel bleiben möchte, kann zusätzlich privat vorsorgen. Die folgenden Beispiele zeigen einige Möglichkeiten.
Für alle, die privat vorsorgen und dabei selbst bestimmen möchten, wie viel Sicherheit und Kapitalmarkt im Vertrag stecken.
Einstieg: ab 50 Euro im Monat
Flexibilität: Beiträge und Anlagestrategie anpassbar
Plus: steuerliche Vorteile
Für Angestellte interessant: Beiträge können direkt aus dem Bruttogehalt in die Altersvorsorge fließen. Oft gibt es einen Zuschuss vom Arbeitgeber.
Zuschuss: meist min. 15 % extra
Vorteil: steuerlich begünstigte Beiträge
Praktisch: läuft direkt über den Arbeitgeber
Vor allem für Selbstständige und Gutverdienende interessant, die steuerbegünstigt fürs Alter vorsorgen möchten.
Zielgruppe: vor allem Selbstständige
Vorteil: Beiträge steuerlich absetzbar
Auszahlung: als lebenslange Rente
„Kümmert euch selbst“ lautet das Signal, das der Staat mit der Reform der privaten Altersvorsorge sendet. Wer im Ruhestand mehr finanziellen Spielraum haben möchte, sollte zusätzlich vorsorgen und sich frühzeitig darum kümmern. Die neue Förderung soll dabei helfen, eigenes Vermögen für später aufzubauen. Wer sich schon vor dem Start am 1. Januar 2027 mit den Möglichkeiten beschäftigt, ist gut vorbereitet.
Wer unsicher ist, muss die Entscheidung nicht allein treffen. Eine gute Beratung beginnt mit der Frage, wie man später leben möchte und welche Wünsche man für den Ruhestand hat. Daraus ergibt sich, wie viel Sicherheit, Flexibilität und Renditechance zur eigenen Situation passen. Einkommen, Familie und bestehende Verträge sollten dabei ebenso berücksichtigt werden. So lässt sich eine Vorsorgelösung finden, die heute bezahlbar ist und zu den persönlichen Zielen fürs Alter passt.
Präsentiert von
Bilder: DEVK, Getty, KI-generierte Illustrationen
Die Inhalte auf dieser Seite wurden von der Ströer Content Group Sales GmbH in Zusammenarbeit mit DEVK Deutsche Eisenbahn Versicherung
Sach- und HUK-Versicherungsverein a.G. Betriebliche Sozialeinrichtung der Deutschen Bahn, Riehler Straße 190,
50735 Köln erstellt.
Sie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen


